社内不正対応の完全ガイド|発見から解決までの全知識【保存版】
社内不正は、どの規模・業種の企業でも起こり得るリスクです。「うちは大丈夫」と考えているうちに発見が遅れると、被害は積み重なり、とれる対応の幅も狭まります。
本記事では、社内不正への対応を「予防→発見→初動→調査→処分→再発防止」の流れで整理します。各セクションに詳しい解説記事へのリンクを設けているので、自社の状況に合わせて必要な部分から読んでください。
個別事案の犯罪成立や処分・請求の有効性は、証拠と就業規則によって異なるため、最終判断は弁護士に確認してください。
1. 社内不正の類型
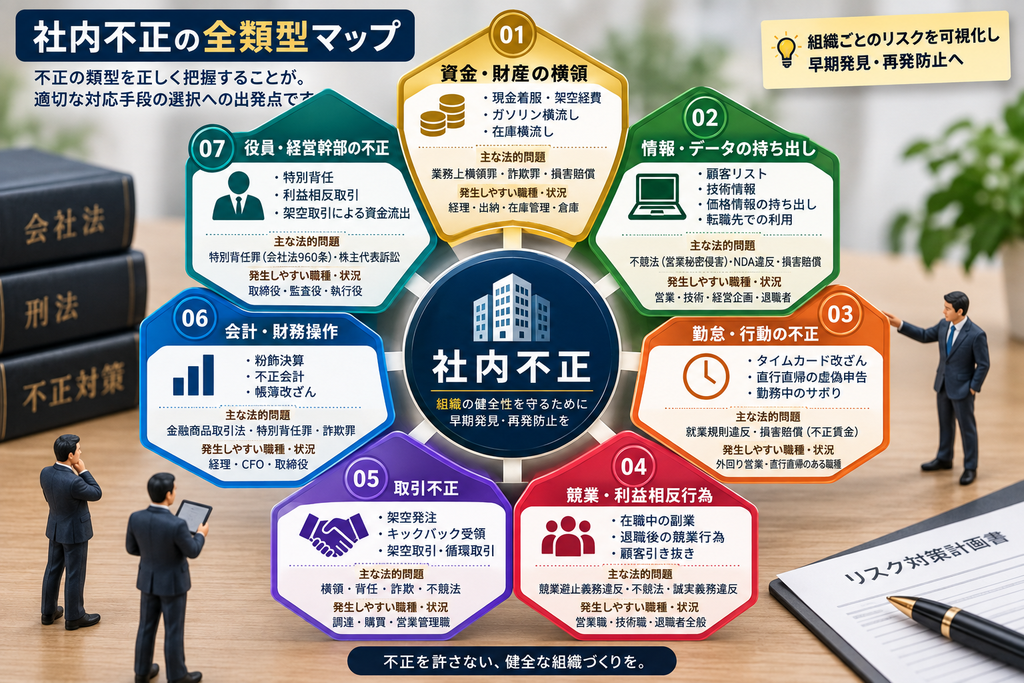
社内不正は、誰が何をしたかによっていくつかの類型に分けられます。類型を把握することが、適切な対応を選ぶ出発点になります。
| 不正の類型 | 具体的な行為 | 問題になり得る法律など | 起こりやすい職種・状況 |
|---|---|---|---|
| 資金・財産の横領 | 現金の着服・架空の経費・燃料や在庫の横流し | 業務上横領罪・詐欺罪・損害賠償 | 経理・出納・在庫管理・倉庫 |
| 情報・データの持ち出し | 顧客リスト・技術情報・価格情報の持ち出し、転職先での利用 | 不正競争防止法(営業秘密の侵害)・秘密保持の合意違反・損害賠償 | 営業・技術・経営企画・退職者 |
| 勤怠・行動の不正 | タイムカードの改ざん・直行直帰の虚偽申告・勤務中の私用 | 就業規則違反・払いすぎた賃金の返還 | 外回りの営業・直行直帰のある職種 |
| 競業・利益相反 | 会社の許可を得ない副業・退職後の競業行為・顧客の引き抜き | 就業規則や合意の違反・不正競争防止法 | 営業職・技術職・退職者 |
| 取引の不正 | 架空発注・キックバックの受け取り・架空取引・循環取引 | 横領・背任・詐欺 | 調達・購買・営業の管理職 |
| 会計・財務の操作 | 粉飾決算・不正会計・帳簿の改ざん | 会社法・金融商品取引法(上場企業の場合)・特別背任罪など | 経理・財務責任者・取締役 |
| 役員・経営幹部の不正 | 特別背任・利益相反取引・架空取引による資金の流出 | 特別背任罪(会社法960条)・役員の責任追及 | 取締役・監査役・執行役 |
表の法律は、問題になり得るものの例です。実際にどの罪や責任にあたるかは、事実関係によって判断されます。
詳細:【企業向け】横領とは?業務上横領との違い・会社が取るべき対応を弁護士監修で解説
詳細:不正会計の兆候を見抜く7つのチェックポイント|経理・経営者向け実務ガイド
詳細:特別背任罪とは?役員・取締役の不正行為に会社はどう対処するか
2. 予防の体制づくり
不正は、起きてから対処するより、起きにくい仕組みを作る方が、会社の損害を小さくできます。予防の体制は「不正の機会を減らす」「発覚しやすくする」「通報や相談の窓口を作る」の3つの面から考えます。
2-1. 就業規則・規程の整備
懲戒処分を行うには、就業規則に懲戒の事由と種類を定め、従業員に周知しておくことが前提とされています。横領・情報漏洩・競業行為・ハラスメントなどを具体的な事由として挙げ、競業避止や秘密保持の条項も合理的な範囲で定めておきます。
- 懲戒事由を具体的に挙げる(横領・情報漏洩・競業行為・勤怠の改ざん・ハラスメントなど)
- 競業避止の条項は、期間・地域・業務の範囲・代償措置の有無などを総合して有効性が判断されるとされている。広すぎる制限は無効とされるおそれがある
- 退職時の誓約書で、秘密保持と競業避止をあらためて確認する
詳細:就業規則の懲戒規定を見直す|不正に対応できる規定の作り方と運用ポイント
詳細:退職時の誓約書に書かせるべき条項とは?競業避止・秘密保持の実務ポイント
2-2. 内部通報制度の整備
2022年6月に施行された改正公益通報者保護法では、常時使用する労働者が300人を超える事業者に、内部通報に対応する体制の整備が義務づけられています(300人以下は努力義務)。窓口の設置、担当者の守秘、通報者の保護、対応結果の伝え方をあわせて設計することが、制度を機能させるポイントです。
詳細:内部通報制度とは?設計・運用の実務ガイドを企業向けに解説
2-3. アクセス権限・情報管理の整備
顧客情報・技術情報・財務情報へのアクセスを業務に必要な範囲に限り、アクセスの記録を残す仕組みが予防の土台になります。退職や異動の際に権限をすぐに変更する流れも、標準の手順として決めておきます。
詳細:営業秘密とは?3要件の解説と退職者への情報漏洩リスクの防ぎ方
不正を防ぐ体制の見直しを検討している段階でも、ご相談ください。
3. 発見の仕組み
社内不正は、担当者の交代、取引先など外部からの指摘、複数の記録の照合などをきっかけに発覚することがあります。偶然の発覚に頼らず、定期的に確認する仕組みを組み込んでおくことが大切です。
3-1. 財務・会計の異常に気づく
- 利益と資金の動きのずれ、在庫の急な増加、売掛金の長期の滞留
- 特定の勘定科目への費用の集中、外注費の急な増加、関係者との取引の不透明さ
- 帳簿・入金・帳票の照合を毎月の定例にする
詳細:不正会計の兆候を見抜く7つのチェックポイント|経理・経営者向け実務ガイド
詳細:経費精算の不正を防ぐ仕組みとは?発覚事例から学ぶチェック体制の作り方
3-2. 勤怠・行動の異常に気づく
- 打刻の記録と、PCのログ・入退室の記録を照合する
- 直行直帰の申請にある訪問先と、業務の記録を照合する
- 給与の締め日前後の残業申告の傾向を確認する
詳細:勤怠改ざん・タイムカード不正を発見する方法と企業の対処法
詳細:直行直帰の従業員をどう管理する?サボり・虚偽申告の見抜き方と企業の実務対応
3-3. 情報セキュリティのモニタリング
- USB接続の記録・外部への送信の記録・大量のファイル操作の通知
- 顧客管理や営業管理のシステムからの大量のデータ出力の把握
- 退職予定者のシステム利用の確認
従業員のPCやシステム利用を確認する場合は、目的や範囲を規程で定め、あらかじめ周知しておくことが前提とされています。
詳細:デジタルフォレンジックとは?企業の不正調査で使われる技術と活用場面
4. 発覚時の初動と証拠保全
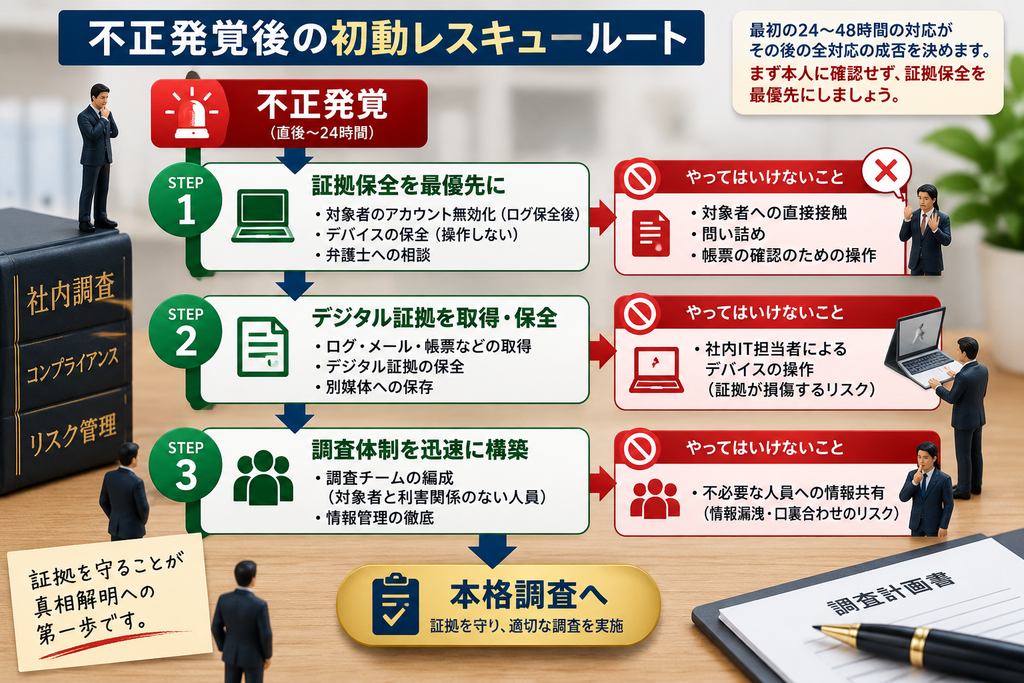
不正が発覚した直後の対応は、その後の調査や処分に大きく影響します。まず本人に問いただすのではなく、記録の保全を優先してください。
| 順序 | すべきこと | 避けたいこと |
|---|---|---|
| 最初に | ログを保全したうえでのアカウントの停止・機器の保全(操作しない)・弁護士への相談 | 対象者への直接の接触や問い詰め・確認のための機器の操作 |
| 次に | ログ・メール・帳票などの記録の取得と、別の媒体への保存 | 社内のIT担当者による機器の操作(記録が変わってしまうおそれ) |
| 並行して | 対象者と利害関係のない人で調査チームを作り、情報の範囲を絞る | 必要のない人への情報共有(情報の拡散や口裏合わせのおそれ) |
詳細:社内調査の進め方|不正発覚から報告書作成までの完全ガイド
詳細:退職者の顧客情報持ち出しに企業はどう対処するか?法的手段と証拠確保の実務
何から動けばよいかわからない段階でも、状況の整理からご相談ください。
5. 調査の進め方
社内調査は、おおむね「チームの編成→証拠の保全→聞き取り→事実の認定→報告書の作成」という流れで進めます。社内だけで進めることの限界を把握したうえで、外部の専門家に関わってもらうタイミングを考えてください。
5-1. 調査の担い手の選び方
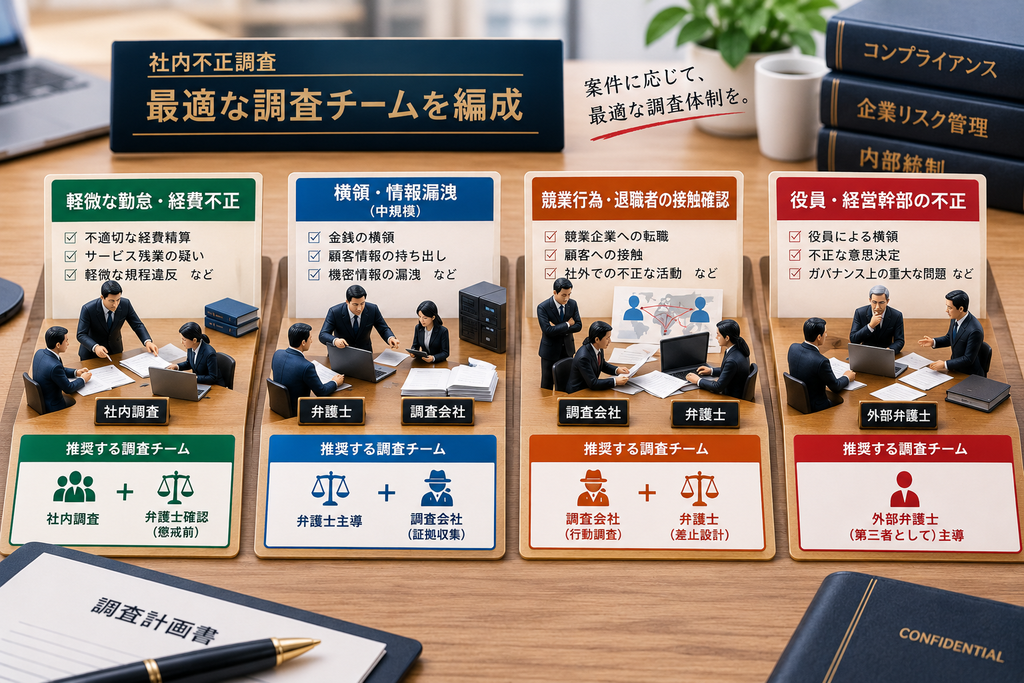
調査の対象や事案の性質によって、社内・弁護士・調査会社をどう組み合わせるかを考えます。以下は一例で、実際には事案ごとに弁護士と相談して決めます。
| 対象・状況 | 中心になる担い手の例 | 理由 |
|---|---|---|
| 比較的軽微な勤怠・経費の不正 | 社内での調査と、処分前の弁護士への確認 | 社内の記録で確認できることが多く、処分の妥当性を弁護士に確認しておく |
| 横領・情報漏洩 | 弁護士が方針を整理し、調査会社・フォレンジック会社が補う | その後の手続きを見据えて、必要な記録を整理する必要がある |
| 競業行為・退職者の接触 | 社内の記録の確認と弁護士への相談を先に行い、必要に応じて調査会社 | 持ち出しの記録や、競業避止の合意が有効かの確認が先になる |
| 役員・経営幹部の不正 | 外部の弁護士や第三者調査委員会が中心 | 社内では独立性を保ちにくい |
詳細:弁護士と調査会社の連携|法的手続きを見据えた調査の進め方
5-2. デジタルの記録の収集
不正調査では、PCやスマートフォン、サーバーに残るデジタルの記録が重要になることが多く、時間が経つほど消えたり上書きされたりします。社内のIT担当者が機器を操作すると記録が変わってしまうおそれがあるため、解析は専門のフォレンジック会社に依頼することを検討してください。
詳細:デジタルフォレンジックとは?企業の不正調査で使われる技術と活用場面
5-3. 行動調査・覆面調査
社内では確認できない、社外での行動・接触先・勤務の実態を、適法な範囲で記録する方法です。デジタルの記録などと組み合わせることで、事実関係を説明しやすくなります。
詳細:法人向け行動調査とは?対象者別の調査内容・報告書の使い方を具体的に解説
詳細:【事例】フランチャイズ加盟店の売上隠蔽|本部の対応記録
6. 処分と法的対応
事実関係が確認できたら、懲戒処分、損害賠償の請求、刑事告訴などの対応を、状況に応じて検討します。懲戒処分では、就業規則の定めと周知、本人に弁明の機会を与えること、処分の重さが釣り合っていることなどが問われるとされています。
6-1. 懲戒処分の考え方
処分の重さは、不正の内容・金額・期間・故意かどうか・隠そうとしたかなどを踏まえて判断されます。以下は考え方の一例で、実際の処分は就業規則の定めと個別の事情によって異なります。
| 不正の内容 | 比較的軽い場合の例 | 重い場合の例 | 重く見られやすい事情 |
|---|---|---|---|
| 少額の経費・勤怠の不正 | けん責・戒告 | 減給・出勤停止 | 繰り返している・故意・隠そうとした |
| 横領 | 事情により出勤停止・降格など | 諭旨解雇・懲戒解雇 | 金額が大きい・長期間・計画的・隠そうとした |
| 情報漏洩・競業行為 | 降格・出勤停止 | 懲戒解雇 | 意図的・組織的・顧客への実害 |
刑事告訴や損害賠償の請求、差止めの申立ては懲戒処分とは別の手続きです。処分の前に、弁護士に相当性を確認してください。
詳細:懲戒処分の種類と選択基準|企業が不正社員に適正な処分を下すための実務ガイド
詳細:問題社員の正しい辞めさせ方|証拠に基づく段階的対応フロー
6-2. 損害賠償の請求と回収
懲戒処分とは別に、不正に取得された金銭や生じた損害の返還を求めることを検討します。相手方の資産の状況に応じて、仮差押え・分割での返済の合意などの手段を弁護士と検討します。なお、退職金などの賃金から一方的に差し引くことは、当然にはできないとされています。
調査費用も、一定の条件のもとで損害に含まれることがあります。全額が認められるとは限りませんが、調査会社との契約書に調査の目的を記載し、領収書を保管しておくと、請求の根拠を説明しやすくなります。
詳細:横領社員に損害賠償は請求できる?回収率を左右する証拠の集め方
6-3. 刑事告訴の判断
刑事告訴をすると、捜査機関による捜査が行われる可能性があります。ただし、告訴が受理されるか、起訴されるかは保証されず、損害を回収するための手段でもありません。
民事の請求と刑事告訴は、別の手続きとして検討します。告訴しないことを条件に支払いを強く迫ると、恐喝などに問われるおそれがあるとされているため、進め方は弁護士に相談してください。
詳細:横領の時効は何年?民事・刑事それぞれの期間と企業が注意すべきポイント
処分・損害賠償・刑事告訴の方針に迷う段階でも、状況の整理からご相談ください。
7. 再発防止
対応が一段落したら、「今回は特別なケース」で終わらせず、不正を許した構造上の問題を確認して体制を見直します。同じ構造が残っていると、同じ経路で不正が繰り返されるおそれがあります。
7-1. 不正のトライアングルで原因を分析する
不正のトライアングル(動機・機会・正当化)の考え方で原因を分析します。組織が手を打ちやすいのは「機会」を減らすことです。アクセス権限・承認の流れ・記録の管理・内部通報の4点を見直してください。
7-2. チェック体制の強化
- 承認を2段階にする・承認者を定期的に交代する
- 帳票・ログ・入金の照合を毎月の標準の手順にする
- 必要に応じて、定期的な点検や外部による確認を取り入れる
7-3. 規程・就業規則の見直し
発覚した不正が就業規則の懲戒事由にあたるか判断しにくかった、競業避止の条項の有効性が問題になったなど、規程の不備が対応の妨げになることがあります。対応の後に、弁護士や社会保険労務士と規程を見直してください。
詳細:就業規則の懲戒規定を見直す|不正に対応できる規定の作り方と運用ポイント
詳細:内部通報制度とは?設計・運用の実務ガイドを企業向けに解説
8. 専門家の活用
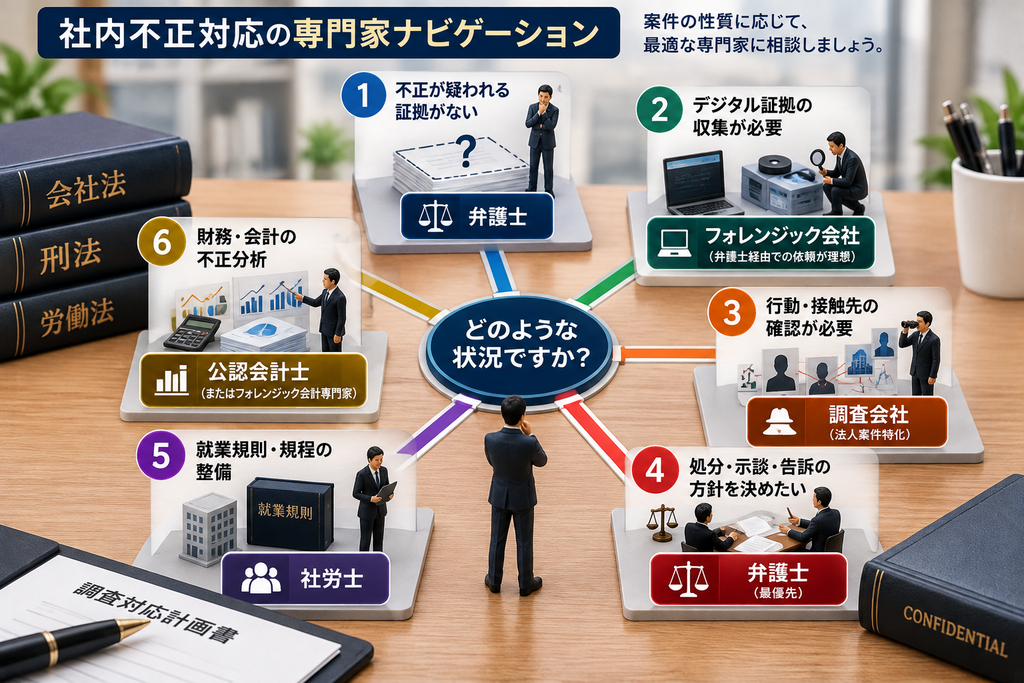
社内不正への対応では、事案の性質に応じて、弁護士・調査会社(探偵業者)・フォレンジック会社・社会保険労務士・公認会計士などを組み合わせることが考えられます。最初に誰に相談するかの目安は次のとおりです。
| 状況 | 最初に相談する専門家の例 | 理由 |
|---|---|---|
| 不正が疑われるが、証拠がない | 弁護士 | 何を確認すべきかを整理してから動く |
| デジタルの記録の解析が必要 | フォレンジック会社(弁護士と相談のうえで依頼) | 社内での操作で記録が変わってしまうおそれを避ける |
| 社外での行動・接触先の確認が必要 | 調査会社(探偵業者) | 適法な範囲での行動の記録と報告書の作成を依頼できる |
| 処分・示談・告訴の方針を決めたい | 弁護士 | 法的な評価や交渉・手続きの代理は弁護士が担う |
| 就業規則・規程の整備 | 弁護士・社会保険労務士 | 懲戒規定や競業避止の条項が有効かの確認が必要 |
| 財務・会計の不正の分析 | 公認会計士など | 財務の数値の分析や不正の規模の算定に専門性が必要 |
調査会社を選ぶときに確認したいこと
調査会社に依頼する場合は、初回の相談で、探偵業の届出・法人案件の実績・報告書の形式・費用の見積もり・秘密保持の取り扱いなどを確認します。具体的な質問と、回答で見るポイントは、次の記事で整理しています。
詳細:法人が探偵・調査会社を選ぶときの完全ガイド|比較ポイントと失敗しない依頼の仕方
詳細:探偵事務所と大手調査会社の違い|法人案件はどちらに頼むべきか
詳細:不正調査の費用相場まとめ|ケース別料金シミュレーション
何から動けばよいかわからない段階でも、状況をお聞きしたうえで、進め方の整理をお手伝いします。
まとめ
社内不正への対応は、「予防→発見→初動→調査→処分→再発防止」の流れがそろって初めて機能します。どこかが欠けると、不正の継続、証拠の消失、処分が争われるといった問題につながりやすくなります。
- 予防:就業規則・内部通報制度・アクセス権限の管理・退職時の誓約書
- 発見:財務の異常の確認・勤怠の記録の照合・情報セキュリティのモニタリング
- 初動:記録の保全を優先し、本人への接触は後にする。弁護士に早めに相談する
- 調査:事案の性質に応じて、社内・弁護士・調査会社の組み合わせを考える
- 処分:就業規則の定めと周知・弁明の機会・処分の重さの釣り合いを確認する
- 法的対応:損害賠償・刑事告訴・差止めは、懲戒処分とは別の手続きとして弁護士と検討する
- 再発防止:不正のトライアングルで原因を分析し、機会を減らし、規程を見直す
各セクションの詳しい解説記事とあわせて、自社のリスクに応じた体制づくりに役立ててください。今すぐ動く必要がある段階でも、まずは状況の整理からご相談ください。