

多店舗・多拠点企業の不正リスク管理|本部からの目が届かない問題
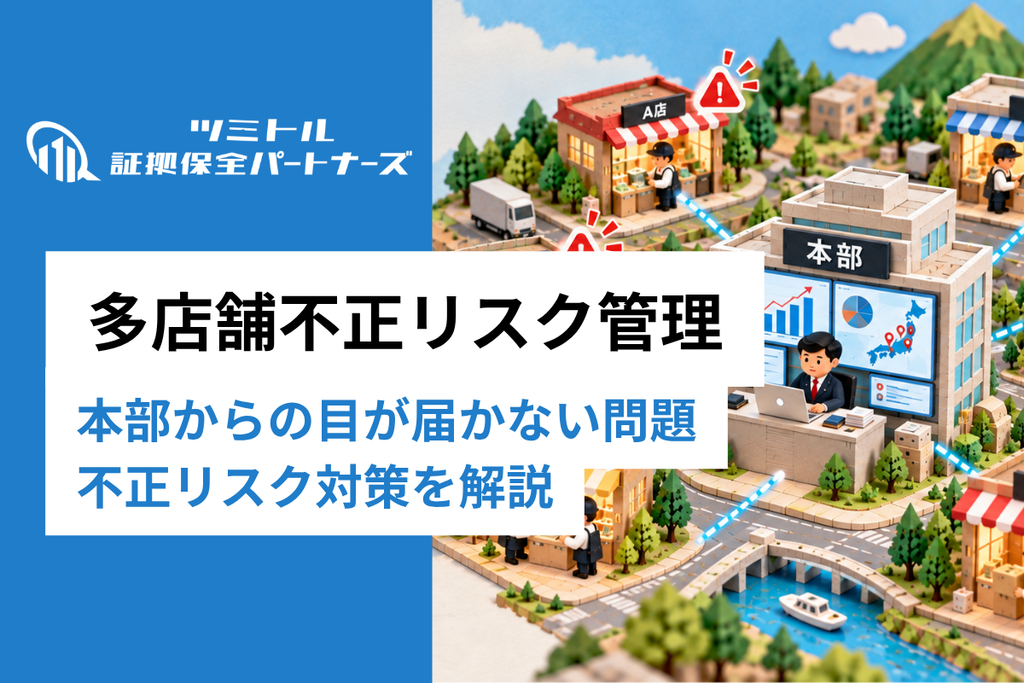
「店舗が増えるほど、本部の目が全体に届かなくなってきた」
「SVが1人で担当する店舗が多く、定期訪問だけでは実態を確認しきれない」
「特定の店舗の数字が不自然だが、遠方で現地の確認がしにくい」
店舗や拠点が増えると、本部の目が届きにくい部分が生まれ、不正や品質の低下、規程違反が起きやすくなります。店舗が少ないときに機能していた管理の方法が、数が増えると追いつかなくなるためです。
本記事では、多店舗ならではのリスクの構造、本部による確認の限界、データでの確認の設計、店舗監査の仕組み、外部の調査の組み込み方を整理します。
個別事案での処分や契約上の対応の可否は、事実関係と契約の内容によって異なるため、最終判断は弁護士に確認してください。
多店舗特有のリスク構造
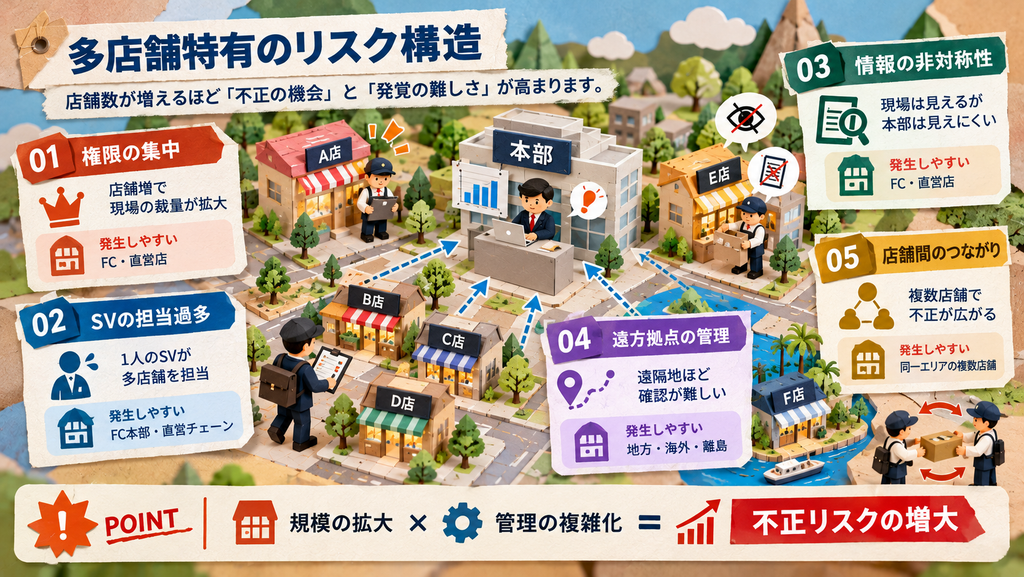
店舗が増えるほど、不正ができる状況が増え、同時に気づきにくくなります。
| 要因 | 内容 | 起こりやすい状況 |
|---|---|---|
| 現場への権限の集中 | 店舗が増えるにつれ、店長や拠点長に判断が集まり、本部の確認が形だけになりやすい | 加盟店・直営店のどちらでも起こる |
| SVの担当店舗数が多い | 1人が担当する店舗が増え、訪問の頻度が下がる | 店舗を増やしている時期 |
| 本部と現場の情報の差 | 現場は実態を知っているが、本部は報告とシステムの数字しか見えない | 店舗が自ら報告を作成している場合 |
| 遠方の拠点の確認のしにくさ | 本社から遠い拠点は確認に時間がかかり、問題が長引きやすい | 地方や離れた地域の店舗 |
| 店舗をまたいだ関係 | 複数の店舗にまたがる形の不正は、1店舗の確認では見えにくい | 同じ地域に複数店舗がある場合、異動で複数店舗を経験したスタッフがいる場合 |
店舗が10店舗を超えるあたりから、本部の目が届く範囲を意図して決めておかないと、確認が及ばない部分が生まれます。この時期に、データでの確認と、外部からの確認の仕組みを整えておくと、あとの負担が減ります。
本部監視の限界
本部が使っている確認の手段(SVの訪問、システムの数字、定期の報告)には、それぞれ限界があります。限界を踏まえたうえで、補う方法を考えます。
SV訪問の限界
SV(スーパーバイザー)の巡回は一般的な方法ですが、次のような限界があります。
| 限界 | 具体的な問題 |
|---|---|
| 訪問の回数に限りがある | 1人で10〜20店舗を担当する場合、月1回の訪問では見えない時間のほうが長い |
| 見られているときだけ対応が変わる | 訪問のときだけ手順どおりに行い、普段は違う対応になることがある |
| 担当者によって確認の精度が変わる | 経験や進め方の違いで、見落としが出ることがある |
| 関係が近くなりすぎる | 同じ担当が長く同じ店舗を見ると、指摘しにくくなることがある |
POSデータ・システムデータの限界
- システムに残るのは記録された取引だけで、取り消された取引や計上されなかった取引は見えない
- 在庫などの入力は現場が行うため、入力の段階で実態と変わることがある
- 本部が見る数字には、常に現場での入力という段階が挟まっている
定期報告の限界
- 報告を作る人が内容を選べるため、都合の悪い部分が残らないことがある
- 問題を報告すると自店舗の評価が下がる仕組みになっていると、報告が上がりにくい
- 決められた様式に当てはまらないことは、そもそも報告されない
これらを補う方法は3つです。システムの数字を本部が直接確認すること、外部からの確認(覆面調査や外部の監査)を入れること、匿名でも情報が集まる窓口(内部通報の制度)を設けることです。
データモニタリングの設計
多店舗の管理で負担が少ないのは、システムの数字から異常に気づく仕組みです。本部が直接見られるデータを使って、気になる動きが見えるようにします。
モニタリング指標の設計
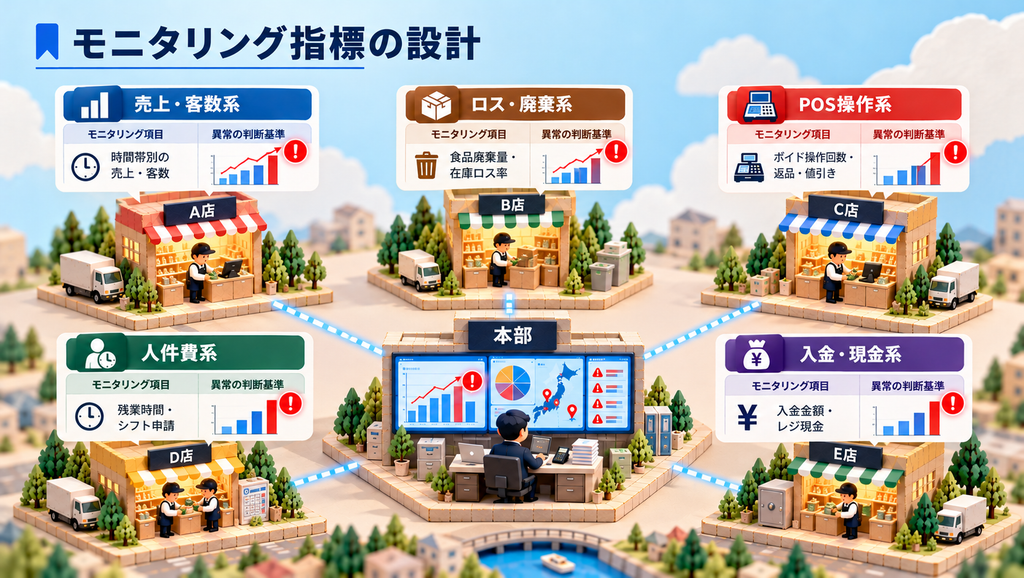
以下は指標の一例です。業種や店舗の規模によって適切な基準は変わるため、自社の実態に合わせて決めてください。
| 区分 | 見る項目 | 気にしたい動きの例 |
|---|---|---|
| 売上・客数 | 時間帯別・曜日別の売上、客数、客単価の推移 | 同じ地域の他店舗と比べて差が大きい状態が続いている |
| ロス・廃棄 | 廃棄の量、在庫のロス率、金額の推移 | 前の月や前年と比べて大きく増えている。廃棄の記録と量が合わない |
| レジの処理 | 取り消しや返品、値引きの件数と金額 | 同じ規模の他店舗と比べて多い。特定の時間帯に偏っている |
| 人件費 | 残業の時間、シフトの申請と実績の差、人件費の比率 | 申請と実績の差が大きい。同じ規模の店舗と比べて比率が高い |
| 入金・現金 | 日ごとの入金と売上の照合、レジの過不足 | 過不足が繰り返し起きている |
アラートの設計
指標を決めたあと、誰が、いつ、どう確認するかを決めておかないと、数字が出ても動く人がいないという状態になります。
- 本部の担当者が、週に1回は数字を見る時間を確保する
- 決めた基準を超えたときに通知が届くようにする
- 通知を受けた担当者が、確認・報告・対応をどう進めるかを決めておく
店舗監査の仕組み
データが数字から異常に気づく手段であるのに対し、店舗監査は現場で実態を確認する手段です。両方を組み合わせることで、数字の動きを現場で裏づけられます。
店舗監査の4つの形式
| 形式 | 内容・特徴 | 向いている場面 |
|---|---|---|
| 定期の監査(知らせる) | 日程を伝えたうえで、本部の担当者が帳票・在庫・現場を確認する | 全店舗を定期的に確認したい場合 |
| 抜き打ちの監査(知らせない) | 日程を伝えずに訪問し、普段の状態を確認する | 特定の店舗の状況を確認したい場合 |
| テーマを決めた監査 | 現金の管理、在庫、衛生など、項目を絞って確認する | 問題が起きた分野を全店舗で確認する場合 |
| 外部への委託 | 社内と利害関係のない外部の専門家が確認する | 規模の大きい不正が疑われる場合、社内では独立した確認が難しい場合 |
SV訪問とは別の「監査担当者」を設ける
SVと監査の担当が同じだと、自分が指導した店舗を自分で確認することになります。可能であれば、指導する人と確認する人を分けておくと、互いの確認が働きます。
- SV:現場の指導、問題の解決、関係づくりを担当する
- 監査の担当:独立した立場で、帳票・現場・数字を確認する
- 外部の調査会社:どちらからも見えにくい、普段の状態を覆面調査で確認する
多店舗の管理体制の見直しや、外部の調査をどう組み込むかを整理したい場合は、ご相談ください。
外部調査の組み込み
社内の仕組み(データ・SV・監査)だけでは、社内の目しか働きません。外部の調査を定期的に組み込むと、社内からは見えにくい部分を確認できます。
外部調査を組み込む3つの方法
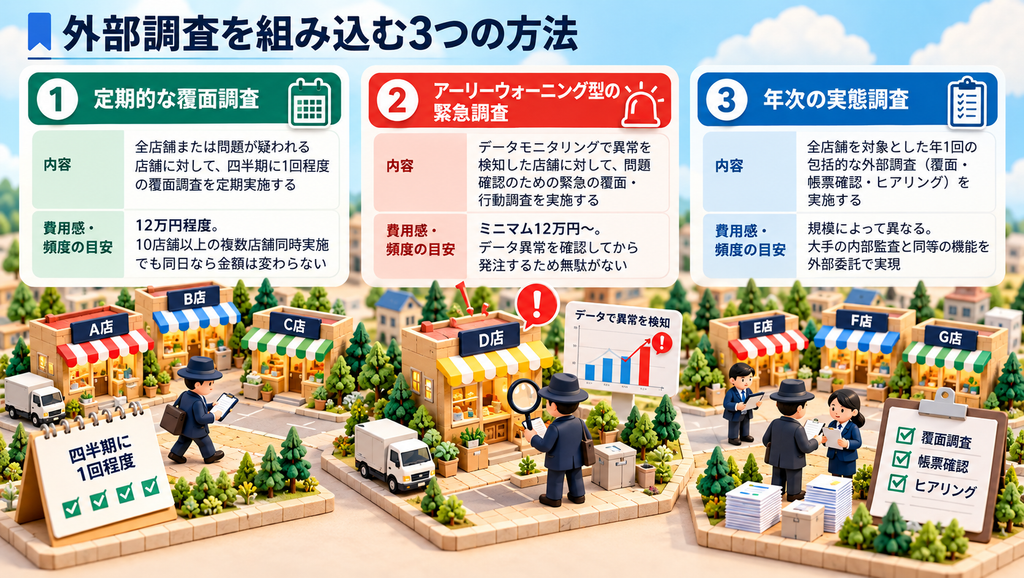
| 方法 | 内容 | 進め方 |
|---|---|---|
| 定期的な覆面調査 | 全店舗、または気になる店舗を対象に、四半期に1回程度の頻度で行う | 費用は店舗数や内容によって変わるため、見積もりで確認する |
| 異常に気づいたときの調査 | データで気になる動きが出た店舗について、確認のための調査を行う | 確認したい点が絞れているため、範囲を限定して依頼できる |
| 年に1回の実態の確認 | 全店舗を対象に、年1回まとめて外部の確認を行う | 規模によって内容が変わる。範囲を決めてから見積もりを取る |
外部調査の効果
外部の調査には、確認できた事実が残るだけでなく、確認の機会があること自体が日常の行動につながるという面もあります。
- 外部の調査を行っていることを全店舗に伝えると、本部以外の目もあるという意識が共有される
- 確認した結果をどう扱うか(指導、処分、契約上の対応)を決めておくと、運用が安定する
外部調査会社の選定ポイント
- 法人からの依頼の実績:多店舗や加盟店の調査を扱った経験があるか
- 複数店舗への対応:地域をまたいで複数の店舗を同時に調査できる体制があるか
- 報告書の形式:指導や処分、契約上の対応を検討する際に使える形で作成してもらえるか
- 継続して依頼する場合の体制:定期的に依頼する場合、店舗の事情を把握したうえで調査できるか
まとめ
多店舗・多拠点では、規模が大きくなるほど、確認が届かない部分が生まれます。SVの訪問、システムの数字、定期の報告には限界があるため、データでの確認、店舗監査、外部の調査を組み合わせて補います。
- 多店舗ならではのリスク:権限の集中、SVの担当店舗数、本部と現場の情報の差、遠方の拠点、店舗をまたいだ関係
- SV訪問の限界:訪問の回数、見られているときだけの対応、関係が近くなりすぎること
- データでの確認:レジの処理、廃棄の量、入金の照合などを、決めた基準で確認できるようにする
- 店舗監査:定期・抜き打ち・テーマを決めた確認・外部への委託を、目的に応じて使い分ける
- 外部の調査:定期的な覆面調査、異常に気づいたときの調査、年1回の確認を組み合わせる
何店舗から外部の調査を入れるか、自社に合う体制はどれかという段階でも、状況をお聞きしたうえで整理をお手伝いします。
関連記事:内部通報制度とは?設計・運用の実務ガイドを企業向けに解説
よくある質問(FAQ)
何店舗から外部の調査を検討すべきですか?
目安は、SVが全店舗を月1回訪問できなくなった時点です。一般的には10〜15店舗を超えるあたりから、訪問だけで把握することが難しくなります。
現金を扱う機会が多い業種や、加盟店で本部の確認できる範囲が限られる場合は、より早い段階で検討してもよいと思います。
覆面調査を実施していることを全店舗に知らせたほうがよいですか?
目的によります。日頃の行動につなげたい場合は、実施していること自体を伝え、時期や対象の店舗は伝えない方法があります。
特定の店舗の状況を確認したい場合は、対象の店舗には伝えずに行うことで、普段の状態を確認できます。
内部監査の部門がある場合でも、外部の調査は必要ですか?
内部監査は社内の目、外部の調査は第三者の目という違いがあります。内部監査の担当者が知られていると、普段の状態を確認しにくいことがあります。
内部監査を補う形で、外部の調査を組み合わせる方法があります。頻度や範囲は、店舗数や業種に合わせて決めてください。