社員の無許可副業を発見したらどうする?就業規則上の対応と調査のポイント
「社員が副業をしているらしいが、就業規則で禁止しているのに、どう対応すればよいかわからない」
「副業禁止の規定があるが、そもそも全面禁止は法的に有効なのか疑問がある」
「副業の疑いがあるが、証拠がなく本人に確認する前に実態を把握したい」
副業・兼業は、働き方改革の流れの中で認める方向が示されるようになりました。一方で企業側には、本業への支障、情報の漏洩、利益相反など、無許可の副業によるリスクが残ります。
就業規則で副業を禁止していても、一律の禁止は認められにくい局面があります。どのような副業が問題になるかを整理したうえで対応することが重要です。
本記事では、副業の制限についての考え方・問題になる5つのケース・発覚のパターン・対応の流れ・競業との関係・実態を確認する方法まで整理します。
個別事案における副業の制限の可否や懲戒の有効性は、副業の内容と就業規則によって異なるため、最終判断は弁護士・社会保険労務士に確認してください。
社員の副業を企業は禁止できるか?
勤務時間外をどう過ごすかは、原則として労働者の自由とされています。
一方で、企業にも副業を制限する正当な利益があります。
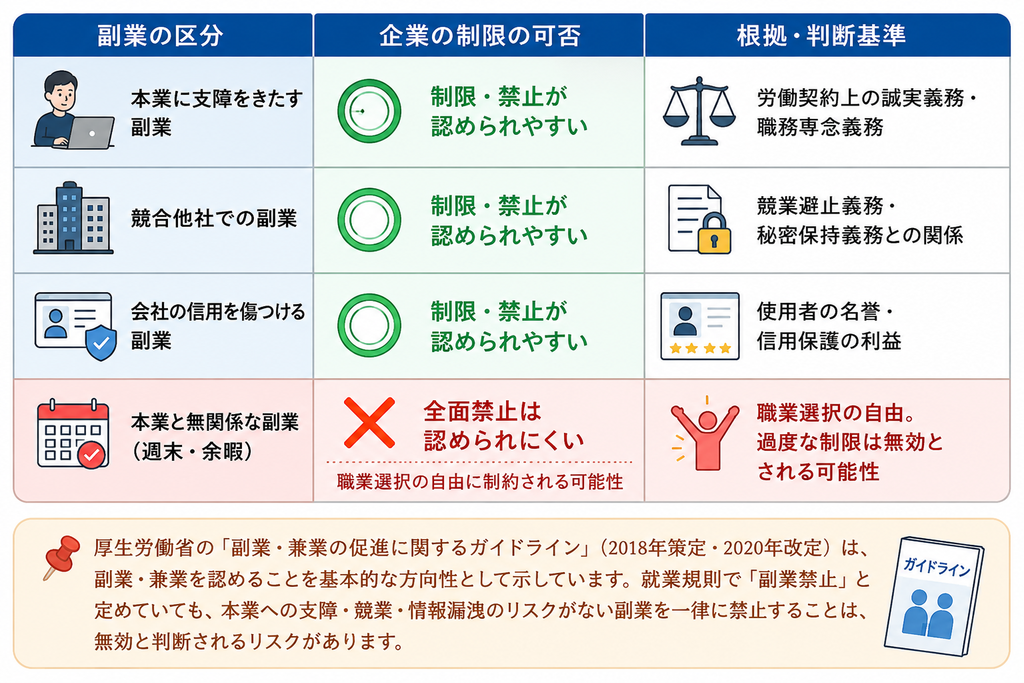
裁判例では、副業を一律に禁止することは認められにくく、合理的な理由がある場合に限って制限できるという考え方がとられています。
| 副業の区分 | 制限の可否の傾向 | 判断のポイント |
|---|---|---|
| 本業に支障をきたす副業 | 制限が認められやすい | 労働契約上の職務に専念する義務との関係 |
| 競合他社での副業 | 制限が認められやすい | 競業避止義務・秘密保持義務との関係 |
| 会社の信用を傷つける副業 | 制限が認められやすい | 会社の名誉・信用を守る利益 |
| 本業と無関係な副業(週末・余暇) | 一律の禁止は認められにくい | 過度な制限は無効と判断される可能性がある |
厚生労働省の「副業・兼業の促進に関するガイドライン」は2018年に策定され、その後改定されています。副業・兼業を原則として認める方向が示されており、本業への支障・競業・情報漏洩のリスクがない副業まで一律に禁止すると、無効と判断されるリスクがあります。
無許可の副業が問題になる5つのケース
副業そのものは一律に問題になるわけではありませんが、次の5つのケースでは、懲戒処分を含む対応を検討できる可能性が高くなります。
どのケースにあたるかを特定することが、対応の方向を決めます。
| 問題のケース | 具体的な状況 | 対応の根拠 |
|---|---|---|
| ① 本業への支障 | 副業による疲労や時間の制約で、本業の勤務態度や成果が悪化している | 労働契約上の職務に専念する義務。成果不振への指導 |
| ② 競合他社での就労 | 自社と競合する企業で働いており、情報が流れるおそれがある | 競業避止義務・秘密保持義務・就業規則の規定 |
| ③ 会社の情報の流用 | 副業先で、本業の顧客情報・技術情報・価格情報を使っている | 不正競争防止法上の営業秘密の侵害・秘密保持の約束への違反 |
| ④ 会社の信用の毀損 | 副業の内容や態様が、会社の評判や信用を損なう | 就業規則の信用毀損を禁じる条項・企業秩序の維持 |
| ⑤ 申告義務への違反 | 就業規則に申告の義務がある場合に、申告せず副業をしている | 就業規則の届出義務への違反 |
とくに②と③が重なる場合、つまり競合他社での副業で情報が使われている場合は、就業規則の問題にとどまらず、不正競争防止法上の問題として差止めや損害賠償を検討できる余地があります。
副業が発覚するパターン
無許可の副業は、さまざまな経路で明らかになります。パターンを把握しておくと、確認の方向を決める際に役立ちます。
- 住民税の通知:会社に届く住民税の特別徴収の税額が、給与から想定される額と合わない
- SNSや求人サイト:社員が副業の宣伝や募集を、本人と分かる形で発信している
- 同僚や取引先からの情報:別の仕事をしているのを見た、という情報が入る
- 業績や勤怠の悪化:本業の成果が落ち、確認した結果として判明する
- 競合他社からの接触:社員が副業先の担当者として、自社に接触してくる
住民税の通知は、副業の所得や所得の区分、申告の方法によって、会社から見える範囲が変わります。通知だけで副業の有無が分かるとは限らないため、他の情報と組み合わせて確認してください。
無許可の副業への対応の流れ
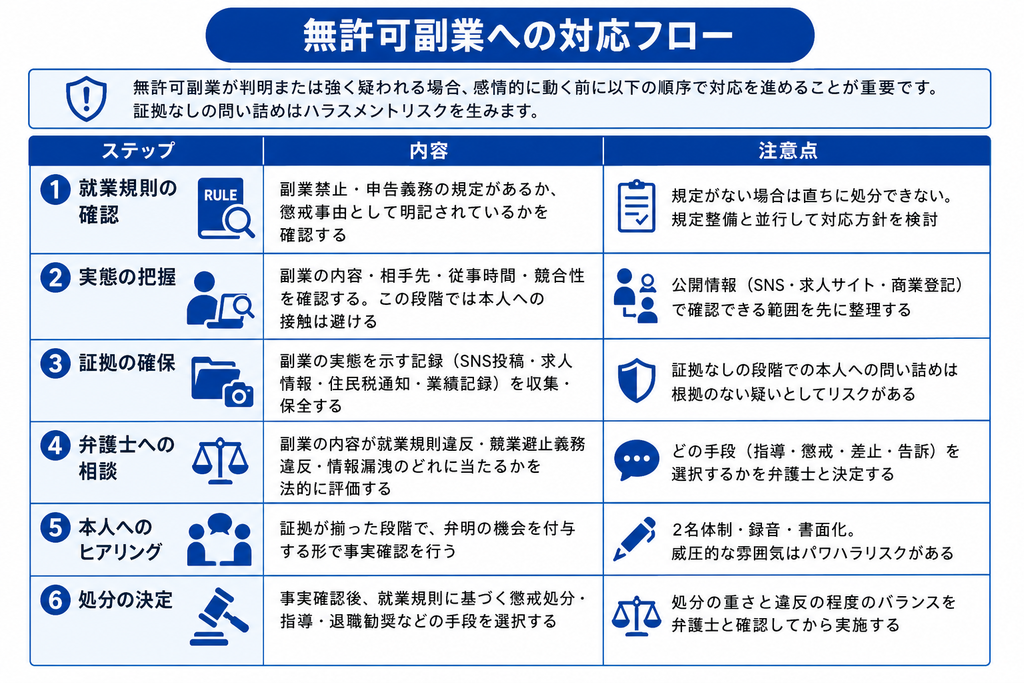
無許可の副業が判明した、または強く疑われる場合は、次の順序で進めてください。
根拠がないまま問い詰めると、ハラスメントの問題になりかねません。
| ステップ | 内容 | 注意点 |
|---|---|---|
| ① 就業規則の確認 | 副業の禁止や申告の義務の規定があるか、懲戒事由として書かれているかを確認する | 規定がない場合、副業だけを理由に処分することは難しい。規定の整備と並行して方針を検討する |
| ② 問題になるケースかの確認 | 副業の内容・相手先・従事時間・競合性を整理し、5つのケースのどれにあたるかを見る | 本業と無関係な余暇の副業であれば、対応の必要性自体を先に検討する |
| ③ 記録の確保 | 公開情報、住民税の通知、業績の記録など、社内で確認できるものを保全する | この段階では本人への接触を避ける |
| ④ 弁護士への相談 | 副業の内容が、就業規則への違反・競業・情報漏洩のどれにあたるかを評価する | 指導・懲戒・差止めなど、どの対応を選ぶかを弁護士と決める |
| ⑤ 本人からの聴取 | 記録が揃った段階で、本人の言い分を聞く形で事実を確認する | 2名体制・録音・書面化。威圧的な雰囲気はハラスメントのリスクがある |
| ⑥ 対応の決定 | 事実の確認後、指導・懲戒処分・許可制への移行などの対応を選ぶ | 処分の重さと違反の程度が釣り合っているかを弁護士と確認する |
競合他社での副業は競業避止義務違反になるか
副業の中でも、とくに問題が大きいのが、競合他社での兼業や就労です。
就業規則への違反にとどまらず、競業避止義務や秘密保持義務への違反として、損害賠償や差止めの対象になり得ます。
在職中の競業行為
在職中は、明示的な約束がなくても、労働契約に伴う誠実義務として、競業行為が制限されると考えられています。
競合他社での副業は、本業の会社の利益を直接損なう行為として、懲戒処分を検討する根拠になり得ます。
情報の漏洩と重なる場合
競合他社で副業をしている場合、意図の有無にかかわらず、本業で知った顧客情報・技術情報・価格情報が副業先に流れるおそれがあります。
この場合は、不正競争防止法上の営業秘密の侵害として、差止めや損害賠償を検討できる余地があります。
ただし、情報の漏洩について差止めや損害賠償を求めるには、その情報が営業秘密の3要件を満たしていることが前提になります。とくに、秘密として管理されていたかどうかが問われます。情報の管理体制を整えておくことが、対応の土台になります。
副業の実態を確認する方法
副業をしているらしいが実態が分からないという段階では、次の方法を組み合わせて確認します。社内でできる確認と、外部に依頼する調査を分けて進めてください。
社内でできる確認
- 公開情報(SNS・求人サイト・個人のウェブサイト・仕事の仲介サイト)を確認する
- 商業登記で、副業先とされる会社の役員に社員の名前がないか確認する
- 本業の勤怠と業績のデータを、時系列で確認する
外部の行動調査を検討する場合
勤務時間中に副業先で活動しているか、競合他社に出入りしているか、といった事実は、公開情報だけでは確認できないことがあります。
ただし、調べる範囲には注意が必要です。この記事の冒頭のとおり、勤務時間外の過ごし方は原則として労働者の自由です。本業と無関係な余暇の副業を調べることは、正当な目的を欠くと判断されるおそれがあります。
行動調査が検討の対象になるのは、勤務時間中の活動が疑われる場合や、競合他社での就労、情報の流用が疑われる場合です。
- 勤務時間中の移動先・訪問先を、公道・公共の場で記録する
- 競合他社とされる場所への出入りを記録する
- 報告書は、処分を検討する際の資料になる。報告書だけで処分が有効になるわけではない
- 無断のGPS取付け・盗聴・私有端末へのアクセスは行わない
進める順序は、公開情報で副業の存在を確認し、問題になるケースかを見極めたうえで、必要な範囲で外部の調査を検討し、弁護士と対応を決めてから本人に確認する、という流れです。
副業の実態を確認したいが、どこまで調べてよいか分からないという段階でも、状況整理からご相談ください。
まとめ
社員の無許可の副業への対応は、一律の禁止は認められにくいという前提を踏まえ、どのケースの副業が問題になるかを特定するところから始まります。
とくに、競合他社での副業や情報の流用が重なる場合は、就業規則を超えた問題に発展することがあります。
- 副業の一律の禁止は認められにくい。本業への支障・競業・情報の流用・信用の毀損・申告義務への違反が問題になるケース
- 発覚のきっかけは、住民税の通知・SNS・同僚からの情報・業績の悪化・競合からの接触
- 対応は「就業規則の確認→問題になるケースかの確認→記録の確保→弁護士への相談→本人からの聴取→対応の決定」の順
- 競合他社での副業は、在職中の誠実義務との関係で問題になり得る。情報の漏洩が伴えば不正競争防止法の問題にもなる
- 勤務時間外の過ごし方は原則自由。外部の調査は、勤務時間中の活動や競業が疑われる場合に限って検討する
「副業をしているかもしれないが、どう確認すればよいか分からない」という段階でも、状況整理からご相談ください。
関連記事:競業避止義務とは?退職者の競業行為を防ぐ契約条項と実務対応
よくある質問(FAQ)
副業禁止の就業規則がない場合、無許可の副業を理由に懲戒処分できますか?
副業の禁止や申告の義務の規定がない場合、副業をしているというだけで懲戒処分をすることは難しいと考えられます。
ただし、副業が原因で本業に支障が出ている、競合他社に情報を流しているなど、就業規則の他の条項にあたる事実があれば、その条項にもとづく処分を検討できる場合があります。今後に向けては、申告の義務や許可制の規定を整えておくことを推奨します。
社員が副業の収入を申告した場合、会社にはわかりますか?
副業の所得について申告が行われると、住民税の額に反映され、会社に届く特別徴収の税額の通知から、給与以外の所得の存在がうかがえることがあります。
ただし、所得の区分や申告の方法によって、会社から見える範囲は変わります。通知だけで副業の有無を判断することはできないため、他の情報と組み合わせて確認してください。
副業を許可する場合、どのような申請制度を設けるべきですか?
許可制にする場合は、申請書に副業先の名称・業種・従事時間・業務内容・競合性の有無を記載してもらい、会社が確認したうえで判断する仕組みが一般的です。
許可の条件として、本業に影響がないこと、競合他社ではないこと、会社の秘密情報を使わないことを明記しておくと、後に問題が起きた際の根拠になります。制度の設計は、社会保険労務士・弁護士と相談してください。